בית · תחומי עיסוק · הון פרטי ומשפחתי
הון פרטי ומשפחתי
הסכמים, העברה בין־דורית, עסק משפחתי ומחלוקות מול גופים פיננסיים: הצד המשפטי של הון שנבנה לאורך שנים.
הון פרטי נבנה לאורך שנים, ולעיתים מתפרק בגלל פרט אחד שלא סודר: הלוואה לבן משפחה שלא תועדה, נכס שנקנה במשותף בלי הסכם, צוואה שנוסחה בחיפזון, או מחלוקת עם בנק, בית השקעות או חברת ביטוח. רוב המקרים האלה מגיעים לעורך דין אחרי שנוצר הסכסוך. המשרד מטפל בהם גם בשלב שבו עוד אפשר לסדר אותם בהסכמה.
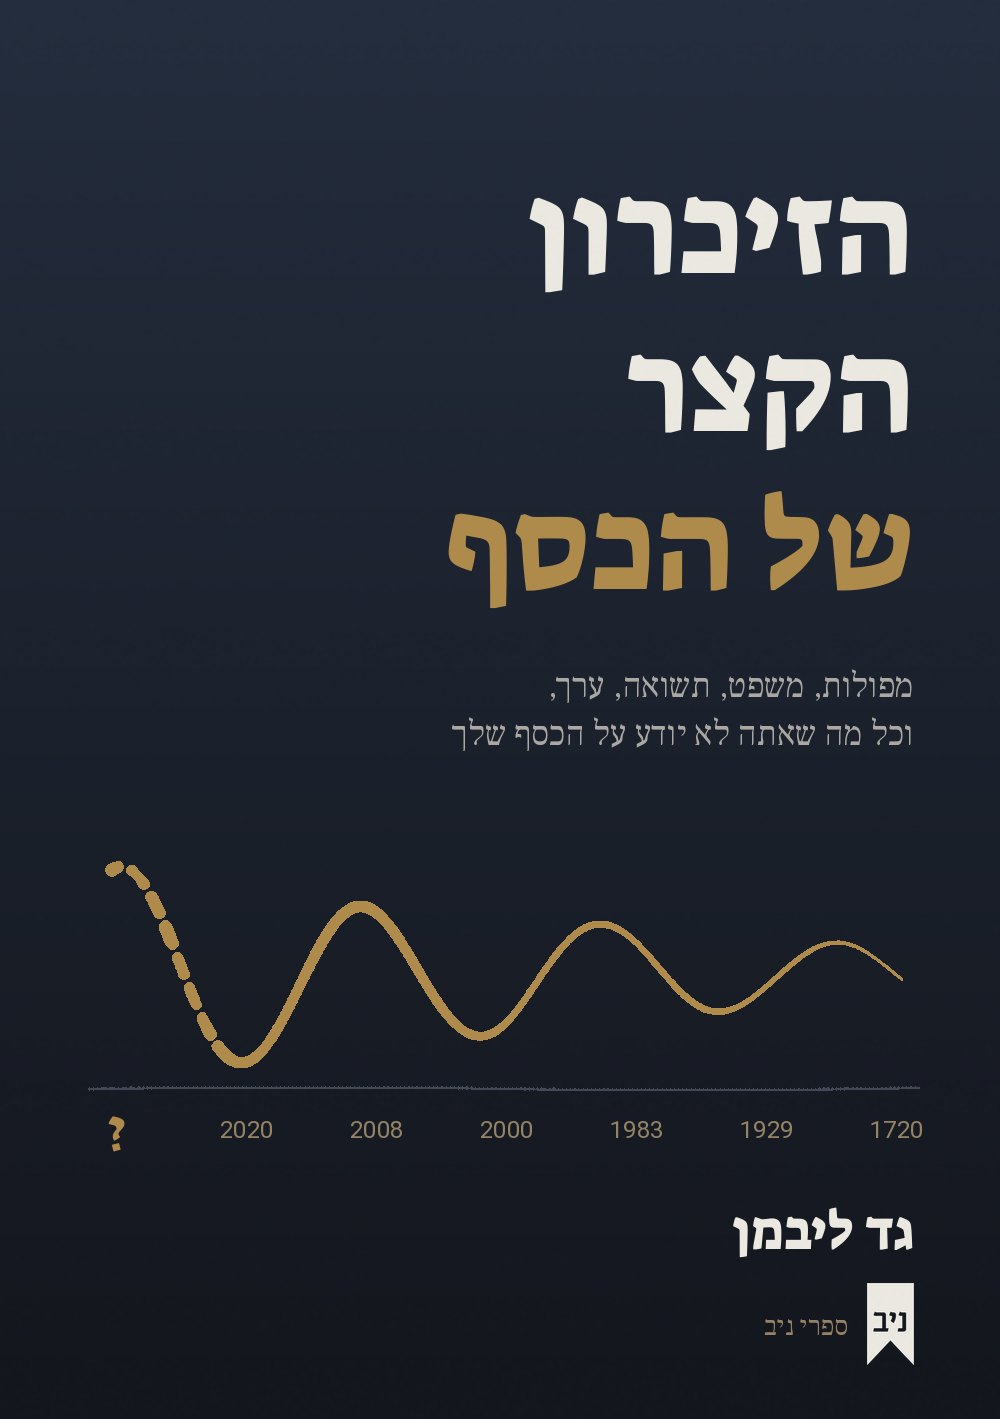
עו״ד גד ליבמן עוסק שנים בשוק ההון ובתשתיות פיננסיות, ומחבר הספר הזיכרון הקצר של הכסף. הליווי המשפטי נשען על ההיכרות הזו ועל ניסיון הליטיגציה של המשרד מול גופים פיננסיים, ונעשה בשיתוף רואי חשבון ויועצי מס כשנדרש.
תת-תחומים
- הסכמים בתוך המשפחה
- הלוואות בין בני משפחה, השקעה משותפת בנכס ומתנות, מתועדים כך שהכוונה תהיה ברורה גם בעוד עשר שנים.
- העברה בין־דורית
- צוואות, צוואה הדדית והוראות ״יורש אחר יורש״, ותכנון שנועד למנוע מחלוקות בין יורשים.
- עסק משפחתי
- הסכמי בעלי מניות בין בני משפחה, מנגנוני יציאה והעברת מניות בין הדורות.
- Family Office
- מסגרת משפטית לניהול ההון המשפחתי: הסכמים עם מנהלי השקעות, יועצים וגופי משמורת, וחלוקת סמכויות בין בני המשפחה.
- נאמנויות וחברות החזקה
- מבנה משפטי להחזקת נכסים משפחתיים, בתיאום עם יועצי המס, כולל חובות הדיווח הנלוות.
- מחלוקות מול גופים פיננסיים
- בנקים, בתי השקעות, חברות ביטוח וגופי פנסיה: פנייה לגוף, תלונה לרגולטור, ותביעה כשנדרש.
- נכסים דיגיטליים
- מטבעות דיגיטליים כחלק מההון המשפחתי: תיעוד, משמורת והעברה. פירוט בעמוד קריפטו ונכסים דיגיטליים.
מהלך הטיפול
איך נבנה הליווי
מיפוי
אילו נכסים קיימים, בבעלות מי, אילו מסמכים כבר נחתמו, ומי מעורב בהחלטות: בני זוג, ילדים, שותפים ויועצים.
זיהוי נקודות התורפה
השאלות שאין להן היום תשובה כתובה: מה קורה בפטירה, בגירושין, באובדן כושר או במחלוקת בין יורשים, ומי מוסמך להחליט.
מסמכים והסכמים
ניסוח ההסכמים, הצוואות והמסמכים הנדרשים, בתיאום עם רואי החשבון ויועצי המס, כך שהמבנה המשפטי והמיסויי יתאימו זה לזה.
עדכון וליווי
עדכון המסמכים כשהנסיבות משתנות, וייצוג כשמתעוררת מחלוקת, מול בני משפחה או מול גוף פיננסי.
הספר
הזיכרון הקצר של הכסף
ספרו של עו״ד גד ליבמן עוסק בכסף פרטי, בפנסיה ובשוק ההון דרך מקרים מתועדים, וכולל שער שלם על מה שקורה כשכסף מגיע לבית משפט, ובו פרק על העברת הון לדור הבא. הליווי המשפטי בתחום ממשיך מאותה נקודה: לסדר מראש את מה שבדיעבד מוכרע במחלוקת.
שאלות ותשובות
שאלות נפוצות בתחום
הלוואה לבן משפחה: צריך מסמך?
מבחינה מעשית, כן. כשאין מסמך, כעבור שנים קשה להוכיח אם הכסף ניתן כהלוואה או כמתנה, וזו אחת המחלוקות הנפוצות בין בני משפחה ובין יורשים. מסמך קצר, שמפרט את הסכום, את מועדי ההחזר ואת מה שיקרה במקרה של פטירה או גירושין, חוסך את המחלוקת הזו. גם התחייבות לתת מתנה בעתיד טעונה מסמך בכתב, לפי סעיף 5 לחוק המתנה, התשכ״ח-1968.
מה ההבדל בין צוואה רגילה לצוואה הדדית?
צוואות הדדיות, לפי סעיף 8א לחוק הירושה, התשכ״ה-1965, הן צוואות שבני זוג עורכים מתוך הסתמכות של כל אחד מהם על צוואת האחר. ביטולן כפוף לכללים מיוחדים: בחיי שני בני הזוג נדרשת הודעה בכתב לבן הזוג השני, ואחרי פטירת אחד מהם הביטול כרוך בהסתלקות ממה שבן הזוג הנותר אמור לקבל, ואם העיזבון כבר חולק, בהשבת מה שקיבל. לכן כדאי לבחון את המשמעות לפני שבוחרים במסלול הזה. פירוט בעמוד ירושה וצוואות.
הסכם ממון: מתי וכיצד מאשרים?
הסכם ממון נערך בכתב. הסכם שנערך לפני הנישואין ניתן לאמת אצל נוטריון (או אצל רושם הנישואין), ואחרי הנישואין נדרש אישור של בית המשפט לענייני משפחה או של בית דין דתי. הסכם שלא אושר כדין לא ייחשב הסכם ממון לפי החוק, וגם שינוי שלו טעון אישור. הסכמי ממון מטופלים בתיאום עם מחלקת דיני המשפחה של המשרד. פירוט בעמוד דיני משפחה.
איך מאתרים חסכונות וכספים שנשכחו?
אתרי ״הר הכסף״ הממשלתיים מאפשרים איתור ללא תשלום: האתר של רשות שוק ההון מאתר חסכונות פנסיוניים ופוליסות ביטוח חיים, ו״הר הכסף 2״ של הפיקוח על הבנקים מאתר חשבונות ופיקדונות רדומים. בעיזבון, האיתור הוא לעיתים השלב הראשון לפני מימוש צו הירושה.
יש מחלוקת עם בנק, בית השקעות או חברת ביטוח. מה עושים?
בבנקים ובחברות כרטיסי האשראי יש להגיש תחילה תלונה לנציבות פניות הציבור של הגוף עצמו, ורק אחר כך ליחידה לפניות הציבור בפיקוח על הבנקים. בענייני ביטוח, גמל ופנסיה פועלת יחידה לפניות הציבור ברשות שוק ההון, ביטוח וחיסכון. פנייה לרגולטור אינה מונעת פנייה לבית המשפט, וכשהמחלוקת מהותית, ההליך המשפטי הוא לעיתים הדרך היחידה להכריע בה.